
Amazon no está lejos de unirse al club de los 3 billones de dólares.
El club de valoración de 3 billones de dólares es un grupo exclusivo al que sólo un puñado de empresas se han unido. Actualmente, las cuatro empresas que aprobaron esta cláusula siguen en el club, con NVIDIA, la noche, Alfabetoy microsoft todos están valorados en 3 billones de dólares o más. Y otra empresa llama a la puerta: Amazonas (AMZN +0,16%).
Amazon tiene actualmente una capitalización de mercado de 2,5 billones de dólares, por lo que está a tiro de piedra de entrar en el club de los 3 billones de dólares. Sin embargo, creo que es sólo el comienzo para la empresa porque ahora tiene mucho que ofrecer.
Amazon no es la empresa que crees que es
Cuando escuchas el nombre «Amazon», lo primero que te viene a la mente es su plataforma de comercio electrónico, que vende casi todos los productos disponibles. Esa es la parte más progresista para el consumidor y lo que le ha permitido crecer desde una startup hasta los 2,5 billones de dólares que es hoy, pero no es lo que más me entusiasma como inversor.
Las dos partes más importantes de Amazon son con las que pocas personas interactúan a diario. Sus divisiones más importantes son su negocio de computación en la nube Amazon Web Services (AWS) y su división de publicidad. Estas dos son las partes de la empresa de más rápido crecimiento, que son consistentes en importancia y rendimiento.

El cambio de hoy
(0,16%) $0,36
Precio actual
$229,47
Puntos de datos clave
Mercado de capitalización
$ 2454 mil millones
La serie del dia
$228,55 -$231.24
Serie 52 semanas
$161,38 -$258.60
Doblar
1,1 millones
Volumen promedio
48M
Margen bruto
50.05%
Rendimiento de dividendos
¿ESTÁS AQUÍ?
AWS está aprovechando dos vientos principales de la computación en la nube: la inteligencia artificial y una migración general a la nube. Las empresas están empezando a alejarse de los equipos informáticos en línea porque subcontratan el mantenimiento del sistema a un tercero y requieren la compra de menos equipos.
La IA es claramente enorme en el mercado de banda ancha en este momento, y los proveedores de computación en la nube están desempeñando un papel importante a la hora de llevar la potencia informática de la IA a los hiperescaladores que no utilizan IA. Pocas empresas tienen los recursos para construir grandes centros de datos para hacer realidad sus aspiraciones de IA, por lo que recurren a un proveedor de nube como AWS para satisfacer esas necesidades. Es un viento de cola que no disminuirá pronto y está empezando a mostrarse en los resultados de AWS.
En el tercer trimestre, AWS aumentó sus ingresos un 20% año tras año, el mejor en muchos trimestres. El proveedor de la nube también es una parte importante de los beneficios de Amazon, ya que representó el 66% de los ingresos operativos totales en el tercer trimestre. Con un sólido margen operativo del 35%, el éxito continuo de AWS será una parte clave para impulsar a Amazon a alcanzar los 3 billones de dólares.
La publicidad no es un componente tan importante como AWS, pero es el segmento de más rápido crecimiento de Amazon, con ingresos que aumentaron un 24% año tras año en el tercer trimestre. El gerente no hace publicidad en su unidad de negocios, pero conocemos otras empresas, por ejemplo Metaplataformas o Alphabet, donde los márgenes de beneficio publicitario son mucho mayores.
Esto probablemente coloca a los servicios publicitarios en las filas marginales de operaciones como AWS, y subraya su importancia para el panorama general de ganancias de Amazon.
El mercado publicitario es fuerte ahora y Amazon está ampliando su dominio en esta área. Probablemente seguirá creciendo exponencialmente en comparación con el resto del negocio (excepto AWS) y llevará a la empresa a una capitalización de mercado de 3 billones de dólares.
¿Pero cuándo llegará allí?
Amazon está a sólo un año de unirse al club
Si bien Amazon necesita alrededor de un 20% de crecimiento para unirse al club de los 3 billones de dólares, puede que no le lleve mucho tiempo llegar allí. Su tasa de crecimiento se ha acelerado en los últimos trimestres, y si mantiene los costos bajo control para aumentar las ganancias, fácilmente podría alcanzar la marca de los 3 billones de dólares a finales del próximo año.
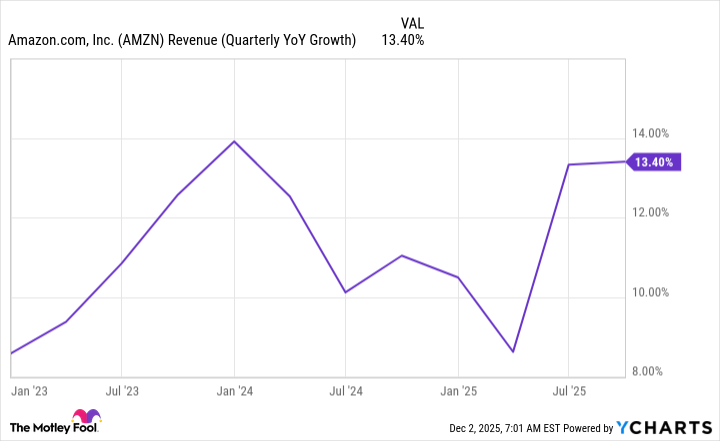
Ingresos de AMZN (crecimiento trimestral del año); Datos de gráficos Y. YoY = año tras año.
Amazon es una buena elección para 2026 y creo que podría alcanzar el club de los 3 billones de dólares el próximo año. Si no puede hacerlo en 2026, creo que lo logrará en 2027, a menos que le suceda algo drástico a la empresa o al mercado.
Keithen Drury participa en Alphabet, Amazon, Meta Platforms y Nvidia. The Motley Fool invierte y recomienda Alphabet, Amazon, Apple, Meta Platforms, Microsoft y Nvidia. The Motley Fool recomienda las siguientes opciones: llamadas largas de enero de 2026 de $ 395 en Microsoft y llamadas cortas de enero de 2026 de $ 405 en Microsoft. The Motley Fool tiene una política de divulgación.